Ranking modułów zwrotów PrestaShop 2026 – który wybrać pod dyrektywę UE 2023/2673?
20 października 2026
Spis treści:
Negocjacje w e-commerce: dlaczego to podstawa, a nie dodatek?
Wielu właścicieli sklepów internetowych potrafi tygodniami negocjować z dostawcą towaru o 2% rabatu, a umowę z firmą kurierską czy operatorem płatności podpisuje w kwadrans, na warunkach z cennika. Ten paradoks w praktyce sporo kosztuje. Negocjacje w e-commerce kojarzą się głównie z zakupem towaru. Tymczasem marża sklepu składa się z dziesiątek mniejszych kosztów, a każdy z nich jest wynikiem jakiejś umowy: wynegocjowanej albo przyjętej bez dyskusji.
W biznesie negocjacje są nieodłącznym elementem niemal każdej decyzji, która ma wpływ na koszty. Nie trzeba być zawodowym negocjatorem, żeby uzyskać lepsze warunki. Wystarczy przestać traktować pierwszą ofertę jako ostateczną.
Z tego artykułu dowiesz się:
- dlaczego cennik bramki płatniczej to oferta wyjściowa, a nie cena ostateczna,
- jak nawyki płatnicze Polaków bezpośrednio wpływają na prowizje w e-commerce,
- czym różnią się modele rozliczeń i dlaczego sama stawka procentowa bywa myląca,
- ile realnie płacą sklepy, które wynegocjowały stawki, a ile te, które zostały przy standardowym cenniku,
- o co pytać operatora płatności już na etapie pierwszych negocjacji.
Cennik to oferta otwarcia, a nie cena ostateczna.
Psychologowie od dekad opisują mechanizm zwany efektem zakotwiczenia. Amos Tversky i Daniel Kahneman pokazali w 1974 roku, że pierwsza liczba, z którą się stykamy, staje się punktem odniesienia dla kolejnych ocen, nawet jeśli jest zupełnie przypadkowa. Późniejsze badania wykazały, że doświadczenie nie chroni przed tym efektem. Ulegali mu zawodowi pośrednicy nieruchomości (Northcraft i Neale, 1987) i sędziowie z wieloletnim stażem (Englich, Mussweiler i Strack, 2006). Adam Galinsky i Thomas Mussweiler (2001) udowodnili z kolei, że pierwsza oferta położona na stole silnie kształtuje przebieg negocjacji i ich wynik.
W e-commerce taką kotwicą jest cennik. Operator płatności, firma kurierska czy dostawca oprogramowania publikuje stawki, a sklep zwykle przyjmuje je jako fakt. Dla sprzedawcy usługi cennik jest jednak tylko stanowiskiem wyjściowym, przygotowanym z myślą o kliencie, który nie zapyta o nic więcej. Czasem wystarczy jedno zdanie, by rozpocząć proces negocjacyjny: „Czy mogą Państwo przygotować ofertę dopasowaną do naszego wolumenu?”.
Gdzie w sklepie leżą pieniądze do odzyskania?
Nie każdy koszt da się negocjować w tym samym stopniu i warto powiedzieć to uczciwie.
Logistyka to najbardziej oczywisty obszar. Stawki kurierskie zależą od wolumenu i profilu przesyłek, a warunki warto odświeżać za każdym razem, gdy sklep wyraźnie urośnie.
Platforma i obsługa techniczna obejmuje licencje, abonamenty, hosting, stawki godzinowe agencji i zakres gwarantowanego czasu reakcji (SLA). Tu pole do rozmowy jest zwykle spore, zwłaszcza przy dłuższej współpracy.
Marketplace’y dają najmniej przestrzeni. Prowizje wynikają zazwyczaj z publicznych tabel, więc przewagę buduje się raczej wyborem kanałów sprzedaży niż rozmową handlową.
Reklama działa dwutorowo. Stawki w aukcji Google czy Meta nie podlegają negocjacji, ale wynagrodzenie agencji albo warunki współpracy z twórcami już tak.
Wspólna zasada dla wszystkich tych obszarów: umowy podpisane na starcie działalności z czasem przestają być konkurencyjne. Zmienia się wolumen, zmienia się rynek, a warunki zostają te same, bo nikt do nich nie wraca.
Koszty, które „same się pobierają”
Najłatwiej przeoczyć koszty naliczane automatycznie. Nie przychodzą jako faktura do akceptacji, tylko znikają jako procent od każdej transakcji. Właśnie dlatego warto przyjrzeć się kosztowi, o którym prawie nikt nie myśli jako o negocjowalnym: prowizji za bramkę płatności. Żeby zrozumieć, ile naprawdę waży w budżecie sklepu, trzeba zacząć od tego, jak płacą polscy klienci.
Jak Polacy płacą w sklepach internetowych?
Zanim zaczniesz rozmawiać o prowizjach, musisz wiedzieć, za co właściwie płacisz. Koszt obsługi płatności w sklepie nie jest jedną stawką. To suma prowizji za różne metody płatności, a każda z nich ma w koszyku inny udział. Dlatego pierwszym krokiem do skutecznych negocjacji z operatorem jest zrozumienie miksu płatniczego, czyli tego, jak faktycznie płacą Twoi klienci.
Najlepszym źródłem wiedzy o polskim rynku są dane Narodowego Banku Polskiego. Na ich podstawie serwis cashless.pl wylicza udziały poszczególnych metod płatności w e-commerce. Najnowsza analiza, za I kwartał 2026 r., pokazuje wyraźny trend: cały czas rośnie udział Blika, swój kawałek tortu powiększają karty, a przelewy (zarówno pay by link jak i te realizowane w oparciu o open banking), schodzą na margines.
Miks płatniczy w polskim e-commerce (I kw. 2026)
| Metoda płatności | Udział w liczbie transakcji | Udział w wartości transakcji |
| BLIK | ok. 72% | ok. 63% |
| Karty płatnicze | ok. 21% | ok. 18% |
| Przelewy (open banking i pay by link) | ok. 7% | ok. 18% |
Źródło: opracowanie własne na podstawie danych NBP i analizy cashless.pl za I kw. 2026 r.
1. BLIK: bezdyskusyjny lider
Udział Blika w liczbie transakcji zbliża się do 72 proc., a przed rokiem wynosił 69 proc. W wartości transakcji przewaga jest nieco mniejsza, ale wciąż ogromna. Blikiem wydaliśmy w e-commerce w okresie styczeń–marzec 2026 r. prawie 61 mld zł, co dało mu ponad 63 proc. udziału w rynku, wobec ok. 60 proc. przed rokiem.
Dla sklepu oznacza to prosty fakt: w typowym polskim e-sklepie mniej więcej 7 na 10 płatności to BLIK.
2. Karty płatnicze: stabilna druga pozycja
Karty także zyskują. Ich udział w liczbie transakcji przekracza 21 proc., wobec 19 proc. rok wcześniej, a w wartości transakcji karty urosły z 17 do 18 proc. W liczbach bezwzględnych w I kw. 2026 r. w internecie zrealizowano 111,3 mln transakcji kartami płatniczymi, a klienci zapłacili nimi łącznie 17,6 mld zł.
Jedno zastrzeżenie: statystyki kartowe obejmują też zakupy w zagranicznych sklepach, gdzie Polacy częściej płacą kartą. Przy zakupach w sklepach zagranicznych Polacy prawdopodobnie wybierają karty ze względu na procedurę chargeback, choć to przypuszczenie bez twardych danych. W polskich sklepach udział BLIK-a może być więc jeszcze wyższy.
3. Przelewy: margines w liczbie, ale nie w wartości
Szybkie przelewy przez lata były podstawą polskiego e-commerce. Dziś ich rola wyraźnie maleje. W I kw. 2026 r. zrealizowano 27,3 mln przelewów w ramach open bankingu oraz 9,5 mln pay by linków, wobec odpowiednio 41,4 mln i 13,4 mln rok wcześniej, i to mimo że liczba wszystkich płatności wzrosła z 470 mln do 526 mln.
Ciekawiej wygląda to w wartości. Udział przelewów w wartości transakcji jest wyższy niż w liczbie, choć też dynamicznie spada: w przypadku open bankingu z 17 do 14 proc., a pay by linków z blisko 8 do 4,4 proc. Wyjaśnienie widać w średniej wartości koszyka. Według danych za IV kw. 2025 r. klienci wykonali w e-commerce ponad 393 mln płatności Blikiem, 118 mln transakcji kartami, 33 mln przelewami open banking i 11 mln pay by linkami, o wartości odpowiednio 62 mld zł, 19 mld zł, 14 mld zł i 4 mld zł. Po przeliczeniu daje to średnio ok. 160 zł dla BLIK-a i kart, ale ok. 360–420 zł dla przelewów. Klienci sięgają po przelew przy większych zakupach.
Wybór form płatności – deklaracje a rzeczywistość
Warto zestawić te dane z badaniami ankietowymi. W raporcie Gemius „E-commerce w Polsce 2025” wśród form płatności liderem jest BLIK (72%), wyprzedzający szybkie przelewy (64%) i płatności kartą (43%). Te liczby pokazują, z jakich metod korzystają internauci, a nie jak często. Z szybkich przelewów deklaruje korzystanie prawie dwie trzecie badanych, a w danych transakcyjnych NBP stanowią one ok. 7% płatności. Do liczenia kosztów bramki trzeba brać dane transakcyjne, bo prowizję płaci się od każdej transakcji, a nie od deklaracji.
Negocjacje z bramką zacznij od prowizji za BLIK.
Skoro jedna metoda odpowiada za ok. 72% transakcji i ok. 63% wartości sprzedaży, to jej stawka w największym stopniu decyduje o tym, ile sklep płaci za obsługę płatności. Obniżenie prowizji za BLIK nawet o kilka dziesiątych punktu procentowego daje więcej niż jakakolwiek zmiana w stawkach za przelewy. To właśnie BLIK powinien być pierwszym punktem każdej rozmowy z operatorem o lepszych warunkach.
Tylko kto właściwie obsługuje te płatności w polskich sklepach i od kogo można te warunki wynegocjować?
Kto obsługuje płatności w polskich sklepach?
Na polskim rynku działa kilkanaście bramek płatności, a większość sklepów wybiera spośród ośmiu–dziesięciu z nich. Przy wyborze zwykle porównuje się stawkę z cennika i to jest pierwszy błąd. Operatorzy różnią się nie tyle ceną, ile modelem rozliczenia. To model, a nie sama stawka procentowa, decyduje o tym, ile sklep faktycznie zapłaci na koniec miesiąca.
Mapa graczy
Rynek dzieli się na trzy grupy:
- Niezależni operatorzy płatności: Przelewy24, PayU, Autopay (dawniej Blue Media) i Tpay. To oni obsługują największą część polskiego e-commerce.
- Bramki bankowe: ING Pay i Paynow. Od 1 lipca 2026 r. bramka imoje działa pod nazwą ING Pay, a zmiana ma charakter wizerunkowy i nie wpływa na warunki współpracy z klientami. Paynow to bramka mBanku, do której potrzebny jest rachunek firmowy w tym banku.
- Mniejsi i wyspecjalizowani gracze: HotPay, nastawiony na małe sklepy, i ZEN, fintech z litewską licencją instytucji pieniądza elektronicznego.
Szczegółowe porównanie bramek znajdziesz w naszym rankingu operatorów płatności.
Trzy modele rozliczenia
- Czysty procent. Płacisz wyłącznie prowizję od wartości transakcji, bez opłat stałych i abonamentu. W Paynow standardowa prowizja to 0,95% dla BLIK-a, przelewów i kart, czyli od zakupów za 100 zł bank pobiera 0,95 zł. HotPay po darmowym pierwszym miesiącu pobiera 0,95% za BLIK i przelewy online, bez ukrytych opłat i abonamentów. ING Pay też rozlicza się samym procentem, ale różnym dla różnych metod: 1,59% za BLIK (w tym opłata systemowa BLIK 0,19%) i 1,4% za szybki przelew oraz karty, bez opłat za aktywację, abonament, zwroty i wypłaty. To najprostszy i najbardziej przewidywalny model.
- Procent plus opłata stała. Do prowizji procentowej operator dolicza stałą kwotę od każdej transakcji, potocznie nazywaną „groszówką”. Tak rozlicza się większość największych operatorów. W PayU standardowa stawka to 1,49% + 0,30 zł, a promocyjna dla nowych klientów 1,1% + 0,30 zł przez pierwsze trzy miesiące. Przelewy24 pobierają 1,29% + 30 gr za przelewy online, BLIK i karty. W Autopay plan Standard kosztuje 1,19% + 0,34 zł, a w Tpay pakiet Starter 1,59% + 0,39 zł, bez opłaty miesięcznej.
- Abonament plus niski procent. Sklep płaci stałą opłatę miesięczną, a w zamian dostaje niższą prowizję od transakcji. Od 2026 r. taki model ma pakiet Business w Tpay: 99 zł miesięcznie (naliczane tylko za miesiące, w których była transakcja) i 0,99% prowizji bez groszówki. W planie Starter Autopay sklep płaci 29,99 zł miesięcznie (przy płatności rocznej 359,88 zł) i ma 0% prowizji do 5 500 zł obrotu miesięcznie oraz 1,1% powyżej tego progu. Ten sam operator oferuje równolegle plan Standard z opłatą stałą. Wybór bramki to więc w praktyce wybór modelu rozliczenia, nawet w obrębie jednej firmy.
Abonament nie gwarantuje jednak niskich kosztów. W ZEN prowadzenie rachunku kosztuje standardowo 115 zł miesięcznie (obecnie promocyjnie 0 zł), a do tego za BLIK i polskie pay-by-link sklep płaci 0,89% + 0,30 EUR od transakcji. ZEN łączy więc wszystkie trzy elementy: abonament, procent i opłatę stałą, do tego rozliczaną w euro.
Dlaczego model ma większe znaczenie niż stawka?
Opłata stała od transakcji nie zależy od wartości koszyka. Przy zakupie za 500 zł 30 groszy to drobiazg, a przy zakupie za 30 zł to cały punkt procentowy prowizji. Im niższy średni koszyk, tym bardziej groszówka podbija rzeczywisty koszt obsługi płatności.
Abonament działa odwrotnie. Przy małym obrocie 99 czy 115 zł miesięcznie jest dużym obciążeniem, ale przy rosnącym wolumenie rozkłada się na coraz więcej transakcji. Sam Tpay wylicza, że już przy średnio 10 transakcjach dziennie koszt samych groszówek w pakiecie Starter przewyższa cenę abonamentu w pakiecie Business.
Tak wygląda to w liczbach. Przyjmijmy, że wszystkie płatności to BLIK, a stawki pochodzą z publicznych cenników bez negocjacji:
| Scenariusz | Paynow (0,95%) | Przelewy24 (1,29% + 0,30 zł) | Autopay Standard (1,19% + 0,34 zł) | Autopay Starter (29,99 zł + 1,1% powyżej 5,5 tys. zł) | Tpay Business (99 zł + 0,99%) | ZEN (115 zł + 0,89% + 0,30 EUR) |
| Mały sklep, niski koszyk: 20 tys. zł obrotu, 400 transakcji po 50 zł | 190 zł (0,95%) | 378 zł (1,89%) | 374 zł (1,87%) | 189 zł (0,95%) | 297 zł (1,49%) | 803 zł (4,02%) |
| Mały sklep, typowy koszyk: 20 tys. zł obrotu, 127 transakcji po 158 zł | 190 zł (0,95%) | 296 zł (1,48%) | 281 zł (1,41%) | 189 zł (0,95%) | 297 zł (1,49%) | 455 zł (2,27%) |
| Większy sklep: 200 tys. zł obrotu, 1266 transakcji po 158 zł | 1 900 zł (0,95%) | 2 960 zł (1,48%) | 2 810 zł (1,41%) | 2 169 zł (1,08%) | 2 079 zł (1,04%) | 3 509 zł (1,75%) |
W nawiasie efektywny koszt jako procent obrotu. Wyliczenia własne na podstawie publicznych cenników (stan na 4.10.2026). ZEN: abonament standardowy, kurs 4,25 zł/EUR. Koszyk 158 zł odpowiada średniej wartości płatności internetowej według danych NBP.
Z tabeli płyną trzy wnioski:
- Przy tym samym obrocie 20 tys. zł ten sam operator (Przelewy24) jest o prawie 30% droższy, gdy koszyk jest niski, bo zjadają go opłaty stałe.
- Przy niskim koszyku plan abonamentowy Autopay kosztuje o połowę mniej niż plan Standard tego samego operatora (189 zł wobec 374 zł).
- Najniższa prowizja procentowa nie oznacza najniższego kosztu. ZEN ma jedną z najniższych stawek procentowych w zestawieniu (0,89%), a przy niskim koszyku wychodzi najdrożej, ponad 4% obrotu, bo opłata stała w euro przewyższa całą prowizję
Dlatego porównywanie samej stawki procentowej nie ma sensu. Najpierw trzeba wiedzieć, jaki masz średni koszyk i ile transakcji miesięcznie obsługujesz. Dopiero wtedy wiadomo, który model jest dla Ciebie tańszy, a przy negocjacjach wiadomo też, o co walczyć. Przy niskim koszyku w pierwszej kolejności negocjuj wysokość opłaty stałej, a nie samą stawkę procentową.
Wycena indywidualna: model, którego nie ma w cenniku
Jest też czwarta kategoria, najważniejsza z perspektywy tego artykułu: warunki ustalane indywidualnie. Większość operatorów otwarcie przyznaje, że ich publiczny cennik to punkt startowy:
- W Tpay pakiet Enterprise dla największych partnerów ma warunki negocjowane indywidualnie.
- Autopay obok planów Standard i Starter pokazuje w cenniku trzeci wariant: plan Indywidualny, dopasowany do potrzeb sklepu.
- mBank przy Paynow pisze wprost, że jeśli obroty sklepu przekraczają 100 tys. zł miesięcznie, może negocjować warunki umowy indywidualnie.
- Przelewy24 mają osobną ścieżkę Enterprise dla sklepów, których sprzedaż online przekracza 150 tys. zł miesięcznie. Zamiast cennika jest formularz kontaktowy i obietnica oferty dopasowanej do biznesu.
- ZEN zaznacza w cenniku, że stawki obowiązują tam, gdzie klient nie uzgodnił inaczej, a sklepom o dużych obrotach może przedstawić inne warunki.
Dla sklepu z realnym obrotem publiczny cennik jest więc tylko pierwszą ofertą. Pozostaje pytanie, jak wyglądają te cenniki w szczegółach i ile można zyskać, jeśli się od nich odbije.
Ile to kosztuje według cenników?
Skoro wiemy już, jak płacą klienci i kto obsługuje te płatności, czas sprawdzić najprostszą rzecz: ile operatorzy chcą za swoją usługę, gdy sklep po prostu wypełni formularz rejestracyjny i zaakceptuje warunki. Bez rozmowy, bez negocjacji, bez pytania o lepszą ofertę.
Zestawiliśmy oficjalne cenniki dziewięciu operatorów. Wniosek pierwszy: mimo różnych modeli rozliczenia, publiczne stawki głównych graczy są do siebie zaskakująco podobne.
Cenniki w jednym miejscu
| Operator | Model | Prowizja BLIK | Opłata stała / transakcję | Abonament | Aktywacja | Wypłaty | Zwroty |
| Paynow (mBank) | czysty procent | 0,95% | – | 0 zł | 0 zł | środki od razu na rachunku w mBanku | 0 zł |
| HotPay | czysty procent | 0,95% (min. 0,30 zł) | – | min. 10 zł/mies. | 10 zł weryfikacji | 0 zł, bez limitu | 0 zł |
| ING Pay | czysty procent | 1,59% (przelewy i karty 1,4%) | – | 0 zł | 0 zł | 0 zł | 0 zł |
| Autopay Standard | procent + opłata stała | 1,19% | 0,34 zł | 0 zł | 49 zł | 0 zł | 0 zł |
| Przelewy24 | procent + opłata stała | 1,29% | 0,30 zł | 0 zł | 59 zł (zwrotne) | 4 darmowe, potem 0,99 zł | 0 zł |
| PayU | procent + opłata stała | 1,49% | 0,30 zł | 0 zł | 199 zł . | 0 zł | 0 zł |
| Tpay Starter | procent + opłata stała | 1,59% | 0,39 zł | 0 zł | 99 zł | 2 zł każda | 1 zł |
| ZEN (plan Smart) | abonament + procent + opłata stała | 0,89% | 0,30 EUR | 115 zł (obecnie promocyjnie 0 zł) | 0 zł | 0,10% (min. 4,80 zł) | 2,50 EUR |
| Tpay Business | abonament + procent | 0,99% | – | 99 zł | 1 zł | 0 zł | 0 zł. |
| Autopay Starter | abonament + procent | 0% do 5,5 tys. zł, potem 1,1% | – | 29,99 zł (przy płatności rocznej) | 49 zł | 0 zł | 0 zł |
Stan na 20 października 2026 r. Źródło: oficjalne cenniki i tabele opłat operatorów. Stawki standardowe, po zakończeniu promocji startowych.
*PayU – obecnie promocja. Do naszych obliczeń korzystamy z cennika bez promocji.
Efektywny koszt: jak to wygląda przy typowym koszyku
Same stawki trudno porównać, bo jeden operator bierze tylko procent, a drugi procent plus grosze. Dlatego przeliczyliśmy wszystkie cenniki na jedną liczbę: ile procent wartości zakupu sklep oddaje operatorowi przy płatności BLIK-iem na 158 zł. Wybraliśmy BLIK, bo to ok. 7 na 10 płatności w polskim e-commerce, a 158 zł to średnia wartość płatności internetowej według danych NBP.
| Operator | Koszt jednej płatności BLIK na 158 zł | Efektywny koszt |
| Paynow | 1,50 zł | 0,95% |
| HotPay | 1,50 zł | 0,95% |
| Autopay Standard | 2,22 zł | 1,41% |
| Przelewy24 | 2,34 zł | 1,48% |
| ING Pay | 2,51 zł | 1,59% |
| PayU | 2,65 zł | 1,68% |
| ZEN (plan Smart) | 2,68 zł** | 1,70%** |
| Tpay Starter | 2,90 zł | 1,84% |
** Przy kursie 4,25 zł/EUR, bez abonamentu (obecnie w promocji).
Plany abonamentowe (Tpay Business, Autopay Starter) pominęliśmy, bo ich efektywny koszt zależy od miesięcznego obrotu. Opisujemy to w poprzedniej części artykułu.
Rozpiętość rynku cennikowego
Na papierze cały rynek mieści się w przedziale od 0,95% do ok. 1,8% wartości transakcji. Ten przedział jest jednak mniej szeroki, niż się wydaje:
- Najniższe stawki (0,95%) oferują operatorzy z ograniczeniami. Paynow wymaga rachunku firmowego w mBanku, a HotPay jako mała instytucja płatnicza podlega ustawowemu limitowi obrotu.
- Najwyższe stawki (ok. 1,7–1,8%) dotyczą pakietów startowych i ofert z opłatą w euro.
- Najwięksi gracze (Autopay, Przelewy24, ING Pay, PayU) mieszczą się w wąskim pasie ok. 1,4–1,7%. Różnica między nimi przy koszyku 158 zł to kilkadziesiąt groszy na transakcji.
Innymi słowy: jeśli sklep wybiera operatora tylko z cennika, to niezależnie od wyboru zapłaci mniej więcej tyle samo. Prawdziwe różnice zaczynają się dopiero poza cennikiem.
Opłaty poboczne, o których nikt nie czyta
Prowizja to największy koszt, ale nie jedyny. W tabelach opłat kryją się pozycje, które przy porównywaniu ofert łatwo przeoczyć:
- Aktywacja. Od 0 zł w ING Pay i Paynow do 99 zł w Tpay Starter. W Przelewy24 opłata aktywacyjna 59 zł wraca na konto, jeśli w pierwszych dwóch miesiącach sklep zrealizuje 10 transakcji. W Tpay ta sama aktywacja kosztuje 99 zł w pakiecie Starter i 1 zł w pakiecie Business.
- Wypłaty środków. Większość operatorów wypłaca za darmo, ale nie wszyscy. Tpay w pakiecie Starter pobiera 2 zł za każdą wypłatę na rachunek w polskim banku. W Przelewy24 pierwsze cztery wypłaty w miesiącu są darmowe, a każda kolejna kosztuje 0,99 zł. W ZEN w planie Smart standardowy przelew wychodzący w PLN kosztuje 0,10% kwoty, minimum 4,80 zł. Sklep, który wypłaca środki codziennie, płaci więc dodatkowo co miesiąc.
- Minimalne opłaty. HotPay nalicza minimalną prowizję 0,30 zł za płatność oraz minimalną opłatę miesięczną 10 zł, której nie pobiera, gdy sklep nie wygeneruje żadnych płatności. Przy mikrotransakcjach (poniżej ok. 30 zł) stawka 0,95% przestaje więc obowiązywać.
- Zwroty. Zwykle bezpłatne, ale nie u wszystkich. W ZEN zwrot kosztuje 2,50 EUR. Dla sklepu z dużą liczbą zwrotów, np. w branży modowej, to realny koszt.
- Opłaty w walutach obcych. ZEN rozlicza część opłat w euro, więc koszt obsługi płatności zależy też od kursu walut.
- Promocje startowe. Prawie każdy operator kusi okresem bez prowizji: ING Pay daje 0% przez pierwsze 3 miesiące w ofercie standardowej, a w ramach Programu Polska Bezgotówkowa przez 12 miesięcy. Promocja kiedyś się kończy i warto liczyć koszty dla stawki, która zacznie obowiązywać potem.
Publiczne cenniki pokazują rynek uporządkowany i przewidywalny: kilka modeli rozliczenia, podobne stawki, różnice rzędu dziesiątych części procenta. Gdyby na tym poprzestać, wniosek byłby prosty: wybierz bramkę z dobrą integracją, a o koszty się nie martw, bo wszędzie są podobne.
Tyle mówią cenniki. W następnym rozdziale sprawdzamy, ile płacą sklepy naprawdę.
Ile sklepy płacą naprawdę. Stawki siedmiu polskich sklepów
Cenniki operatorów płatności podają stawki „od”, a prawdziwe warunki ustala się indywidualnie i rzadko się je publikuje. Dlatego poprosiliśmy sklepy internetowe o stawki, które faktycznie płacą za BLIK, karty i szybkie przelewy. Poniżej pokazujemy, jak bardzo różnią się prowizje bramek płatniczych między sklepami i ile przy tych stawkach kosztuje obsługa płatności przy typowym polskim miksie transakcji.
Próba i co ona znaczy
Do tej analizy stawki udostępniło nam siedem sklepów internetowych. Większość korzysta z jednego operatora, a jeden sklep z dwóch bramek jednocześnie. Dane zebraliśmy w okresie Q2 2026
Sklepy podały wyłącznie stawki nominalne dla poszczególnych metod płatności. Nie znamy ich obrotów, liczby transakcji ani faktycznego udziału BLIK-a, kart czy przelewów. Dlatego nie mierzymy realnego kosztu konkretnego sklepu, tylko go modelujemy. Bierzemy stawki każdego sklepu i liczymy, ile płaciłby przy typowym polskim miksie płatności według danych NBP (BLIK 72%, karty 21%, przelewy 7%) i średnim koszyku 158 zł. Wynik nazywamy kosztem modelowanym.
Czy model trzyma się rzeczywistości? Sprawdziliśmy to na dodatkowym sklepie, który zamiast stawek dla poszczególnych metod podał koszt efektywny wyliczony z tygodnia rozliczeń: 0,805% obrotu. Nie wliczamy go do próby, bo nie znamy jego stawek, ale traktujemy jako punkt kontrolny. Jego zmierzony koszt mieści się w rozkładzie wyników modelu.
Co ważne, ta próba ma wyraźne granice:
- nie jest reprezentatywna dla polskiego rynku;
- nie porównuje operatorów i nie mówi, który jest tańszy;
- nie pozwala wnioskować o branżach ani o tym, jak stawki zależą od wielkości sklepu, bo obrotów nie znamy.
Pokazuje coś innego: jak bardzo mogą się różnić stawki za tę samą usługę i co odróżnia sklepy, które płacą mało, od tych, które płacą dużo. Przy tak małej próbie posługujemy się medianą i rozstępem, a nie średnią.
Co pokazują dane?
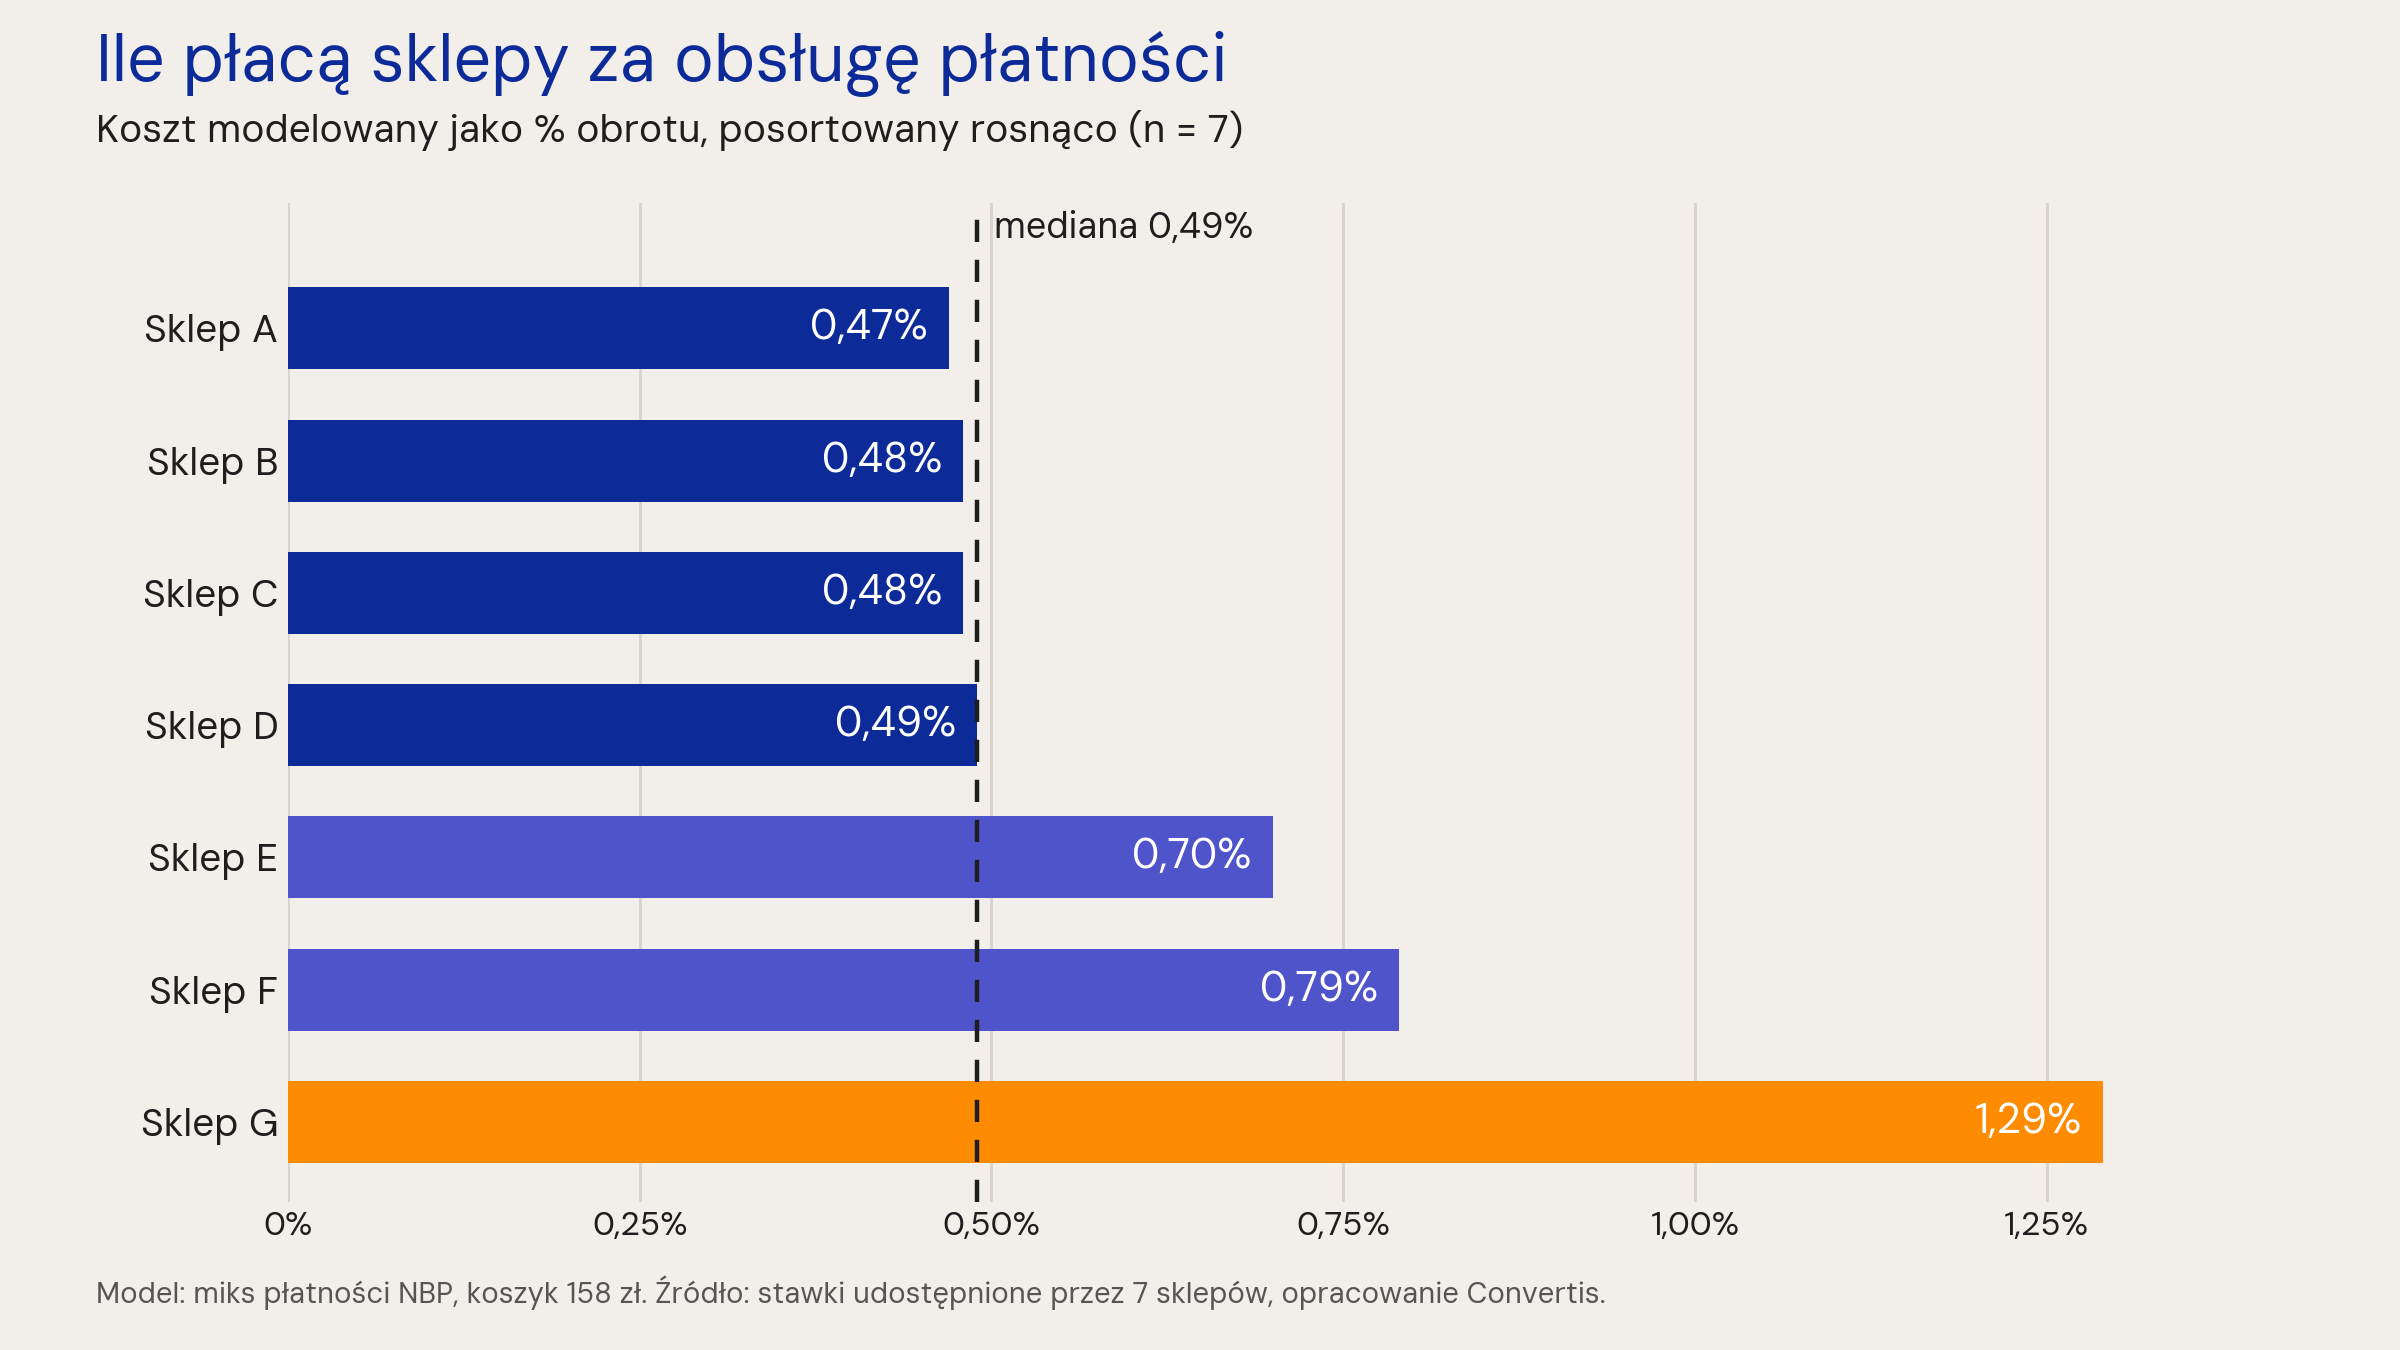
1. Rozrzut: 2,8 razy więcej za tę samą usługę
Mediana kosztu modelowanego w próbie wynosi 0,49% obrotu. Najtańszy sklep płaci 0,47%, najdroższy 1,29%. To 2,8 razy więcej za tę samą usługę, u tego samego operatora, bo oba skrajne sklepy korzystają z tego samego dostawcy.
2. Trzy progi zamiast płynnej skali
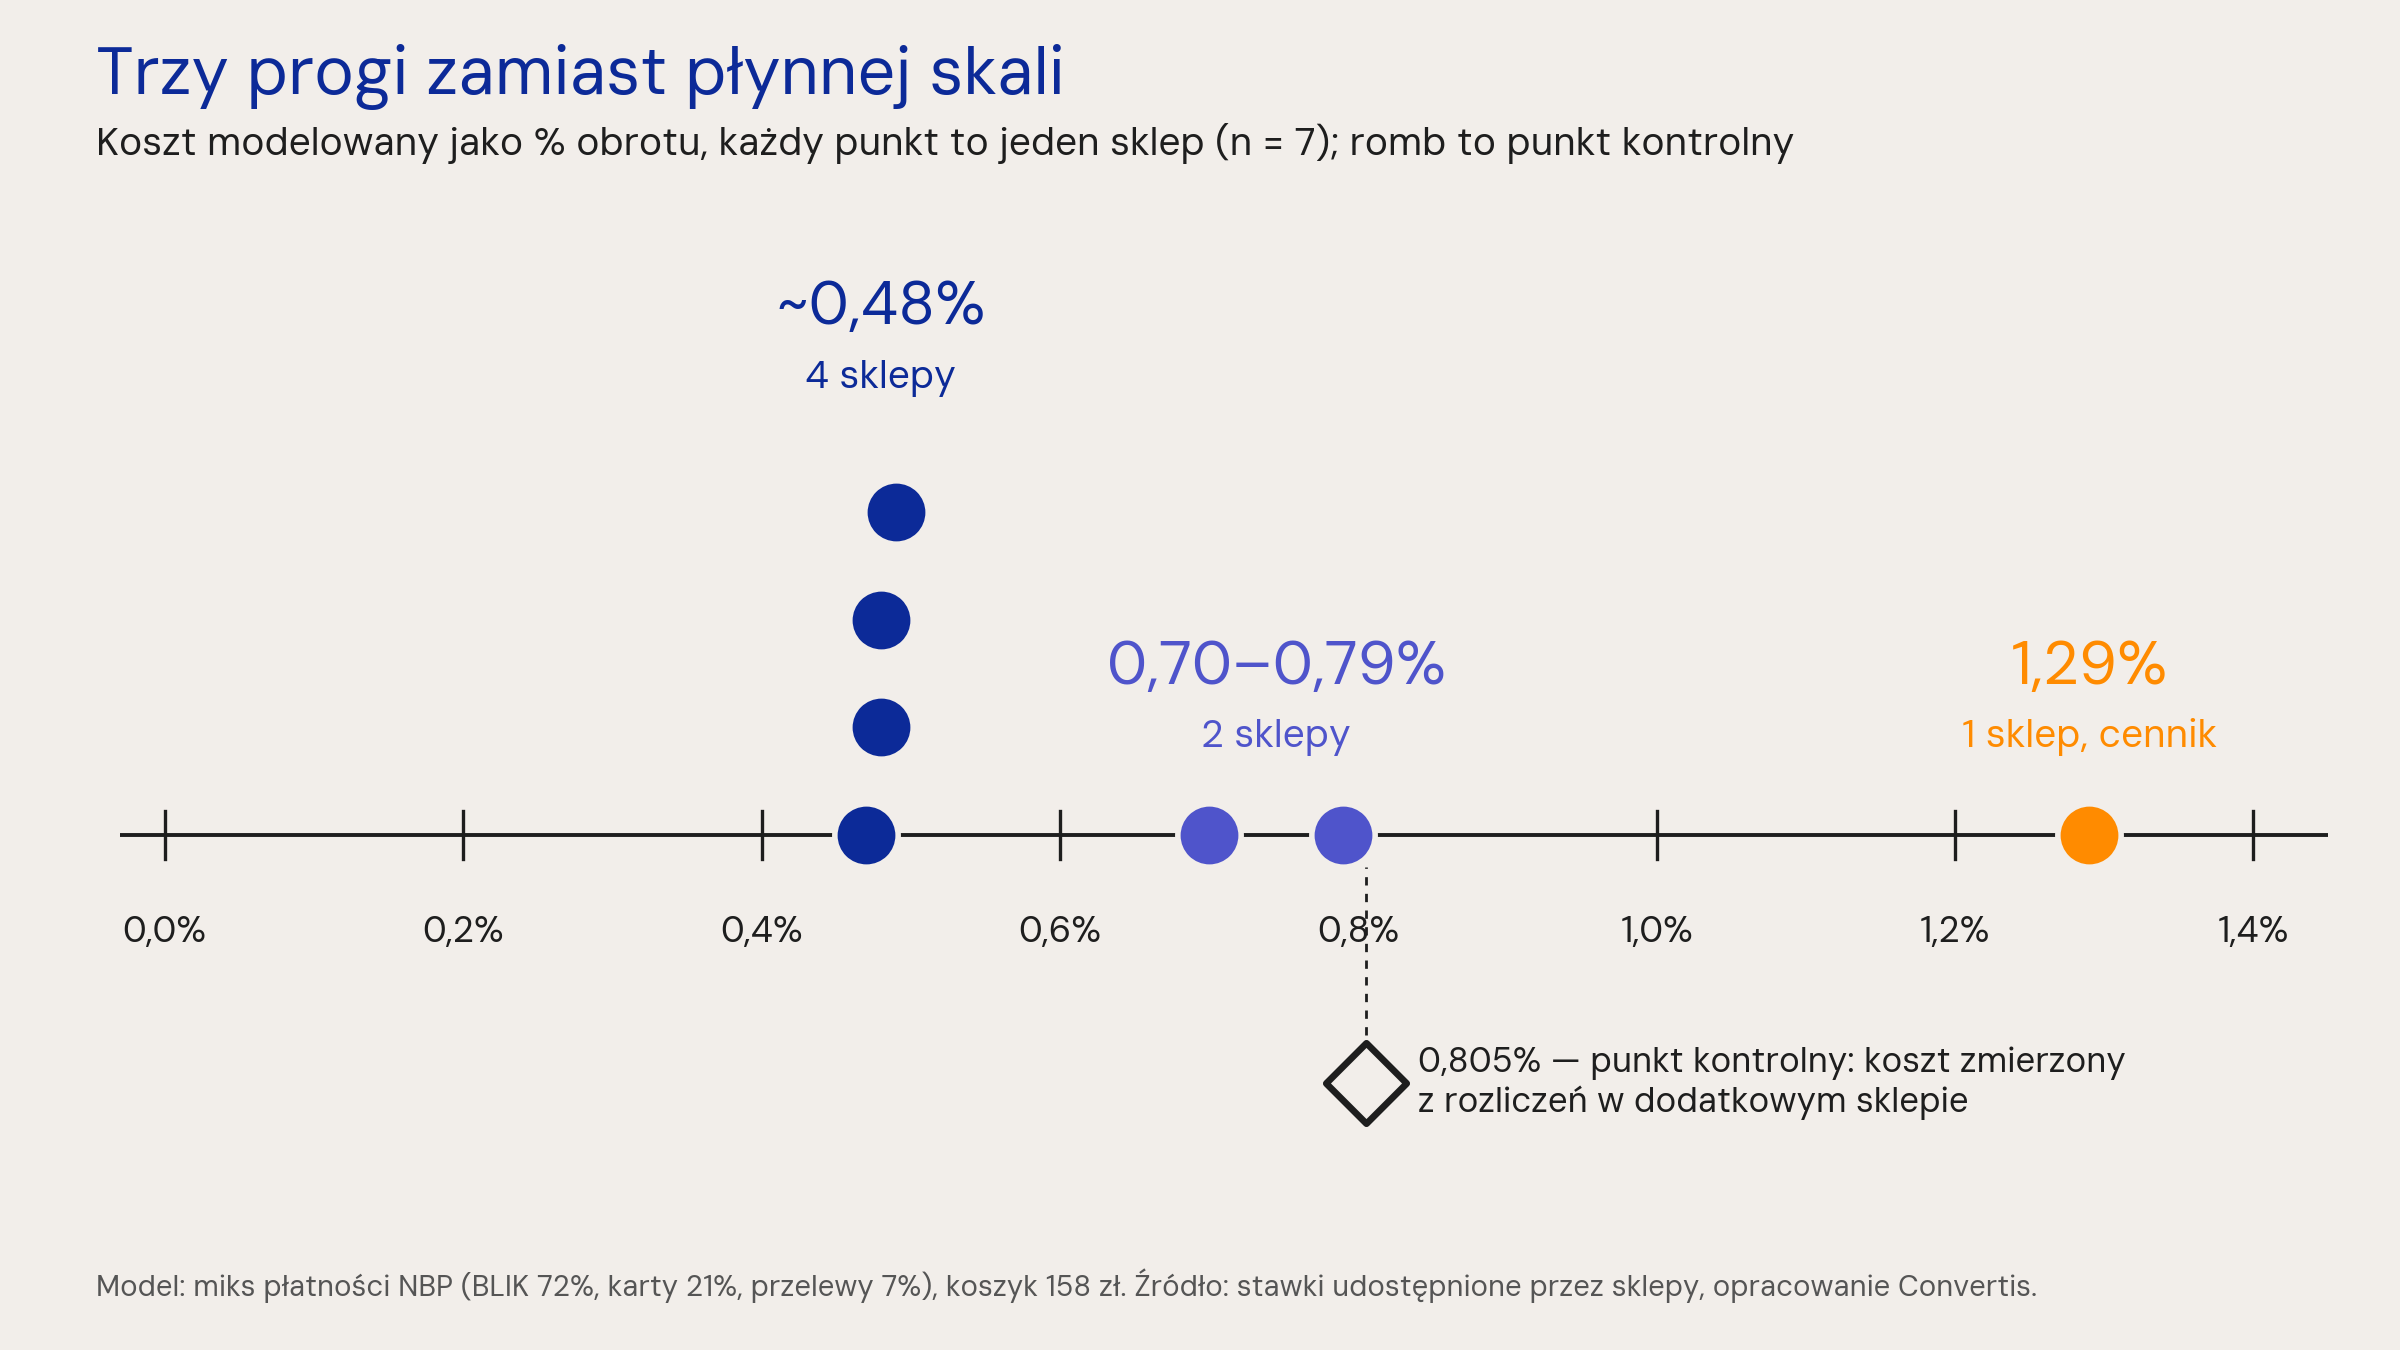
Wyniki nie rozkładają się równomiernie. Układają się w trzy wyraźne grupy:
- cztery sklepy płacą około 0,48% (od 0,47 do 0,49%);
- dwa sklepy płacą od 0,70 do 0,79%;
- jeden sklep płaci 1,29%, czyli dokładnie tyle, ile wynosi prowizja procentowa z cennika Przelewy24.
Nie ma płynnego przejścia od drogich do tanich. Są progi. Zmierzony koszt sklepu, który podał dane z rozliczeń (0,805%), trafia do grupy środkowej.
3. Cennik kontra rzeczywistość: trzy razy taniej
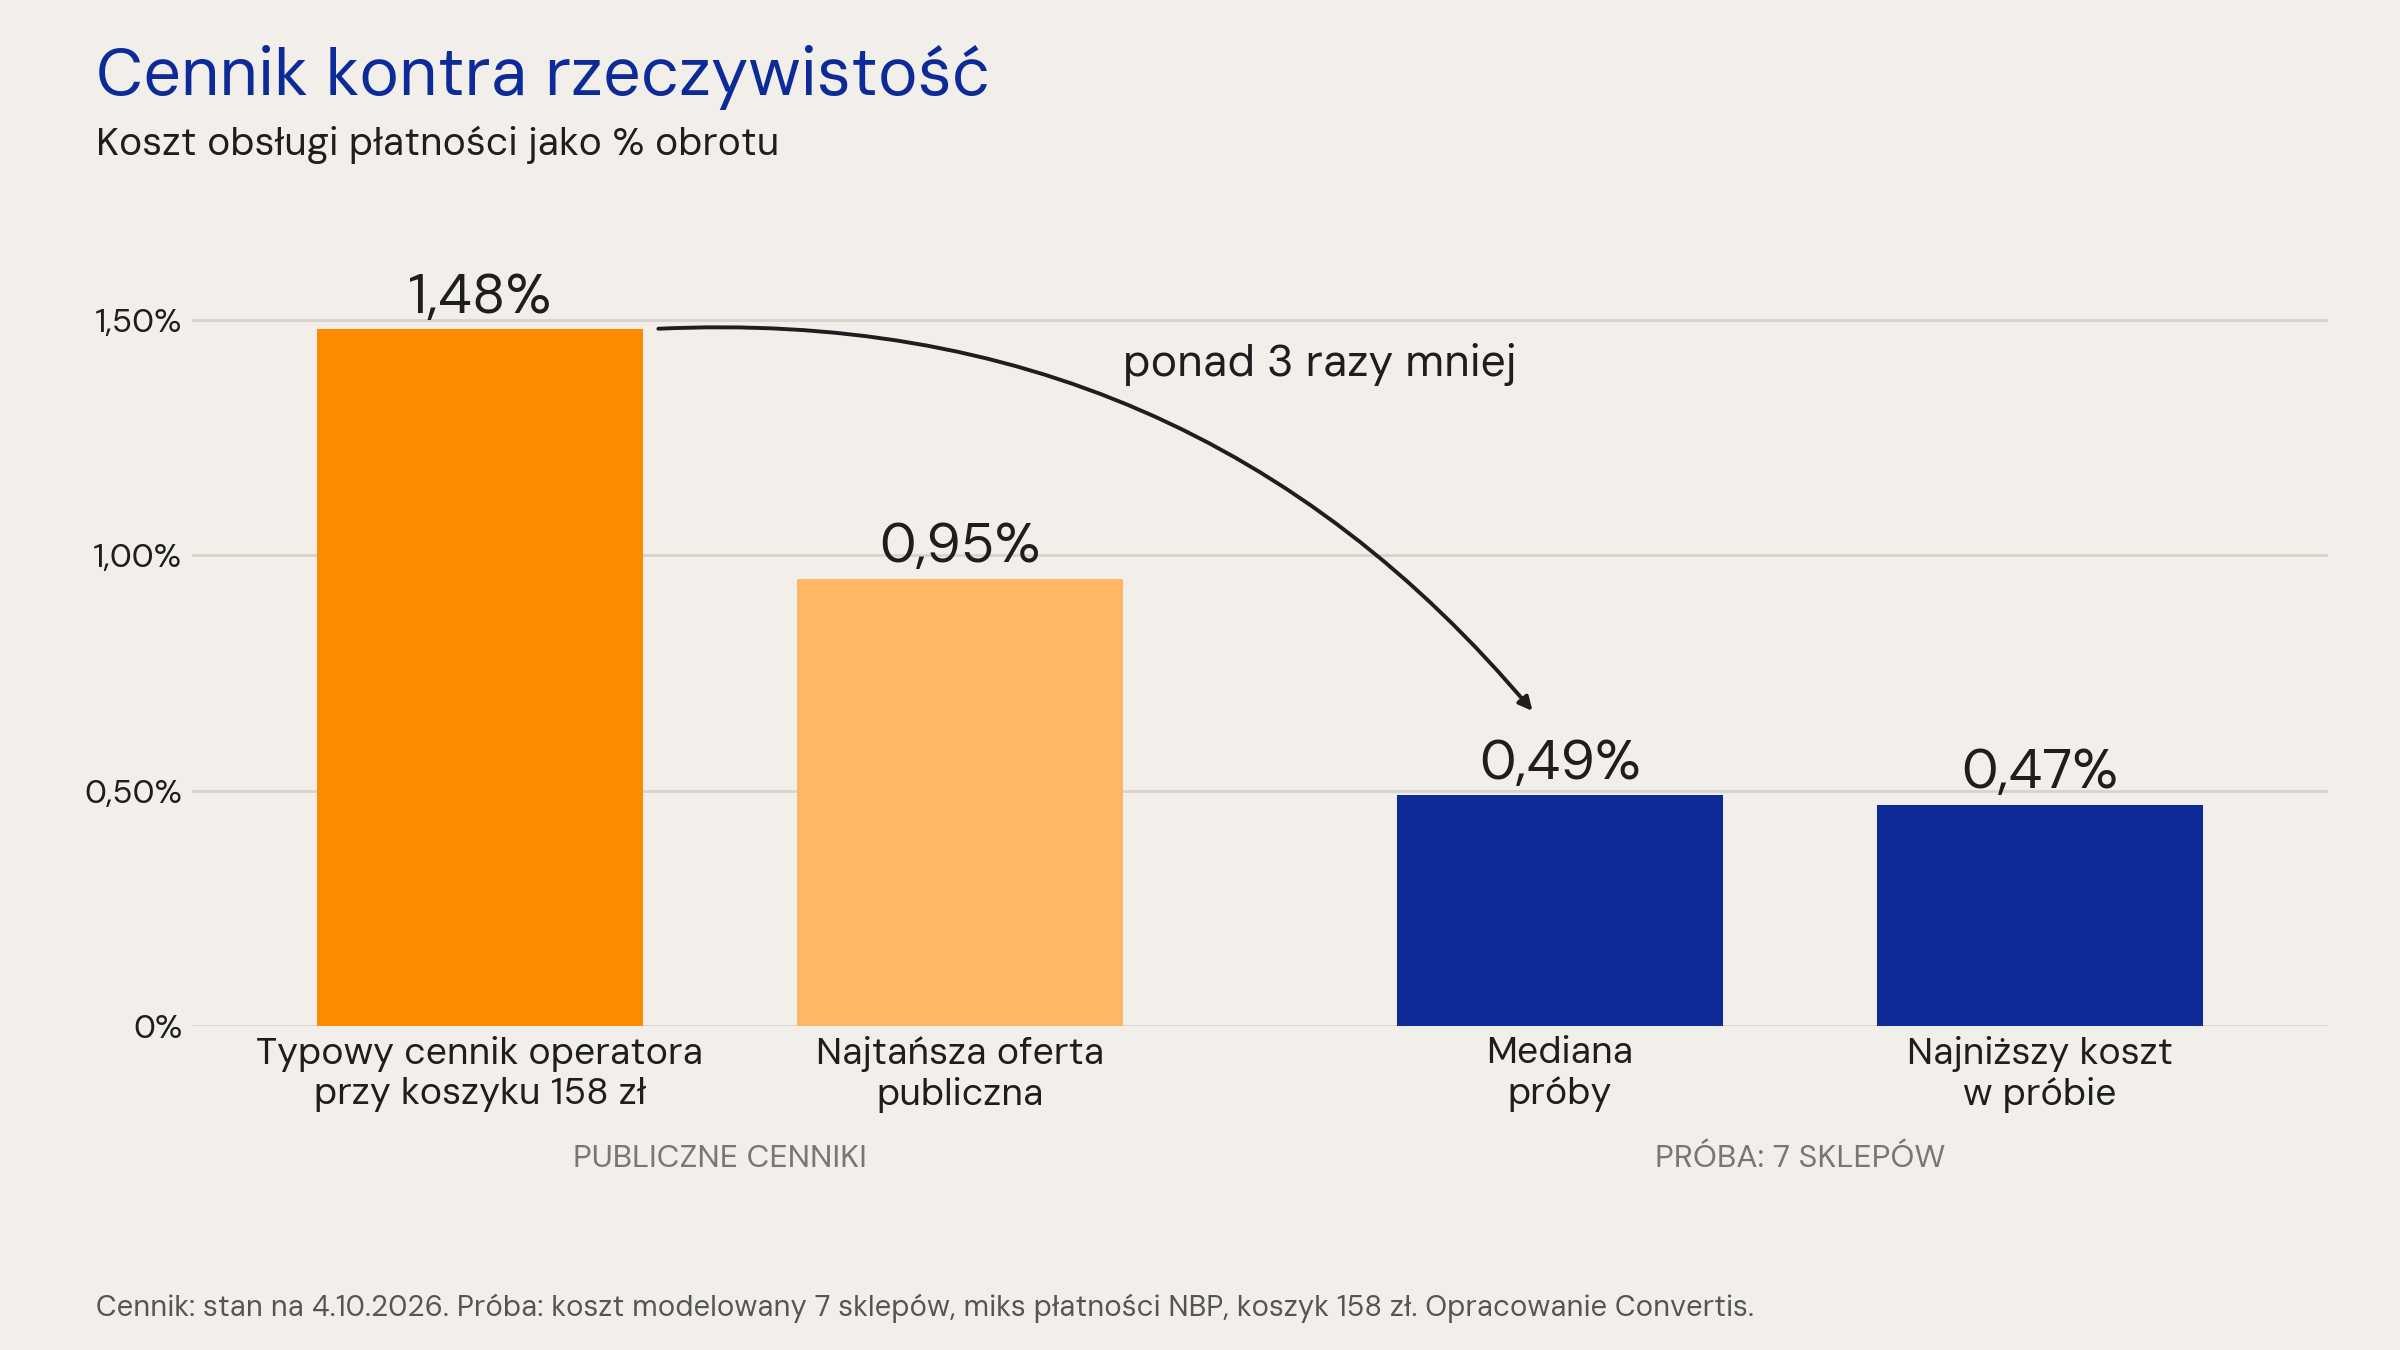
Według typowego publicznego cennika (1,29% + 0,30 zł) płatność przy koszyku 158 zł kosztuje sklep 1,48% jej wartości. Mediana naszej próby jest ponad trzy razy niższa.
Jeszcze wyraźniej widać to na tle najtańszej oferty, jaką operatorzy reklamują publicznie: 0,95% bez opłaty stałej. Nawet ona jest mniej więcej dwa razy droższa niż to, co płacą cztery sklepy z próby. Najtańszy cennik na rynku i tak przegrywa z rozmową z handlowcem.
4. Stawki per metoda płatności
Maksimum w każdym wierszu jest takie samo, bo zawsze należy do tego samego sklepu: jedynego, który nie negocjował. Ciekawostka: karty to jedyna metoda, w której nawet mediana wyraźnie odstaje od BLIK-a i przelewów. Odzwierciedla to wyższe koszty, jakie operator ponosi na rzecz organizacji kartowych.
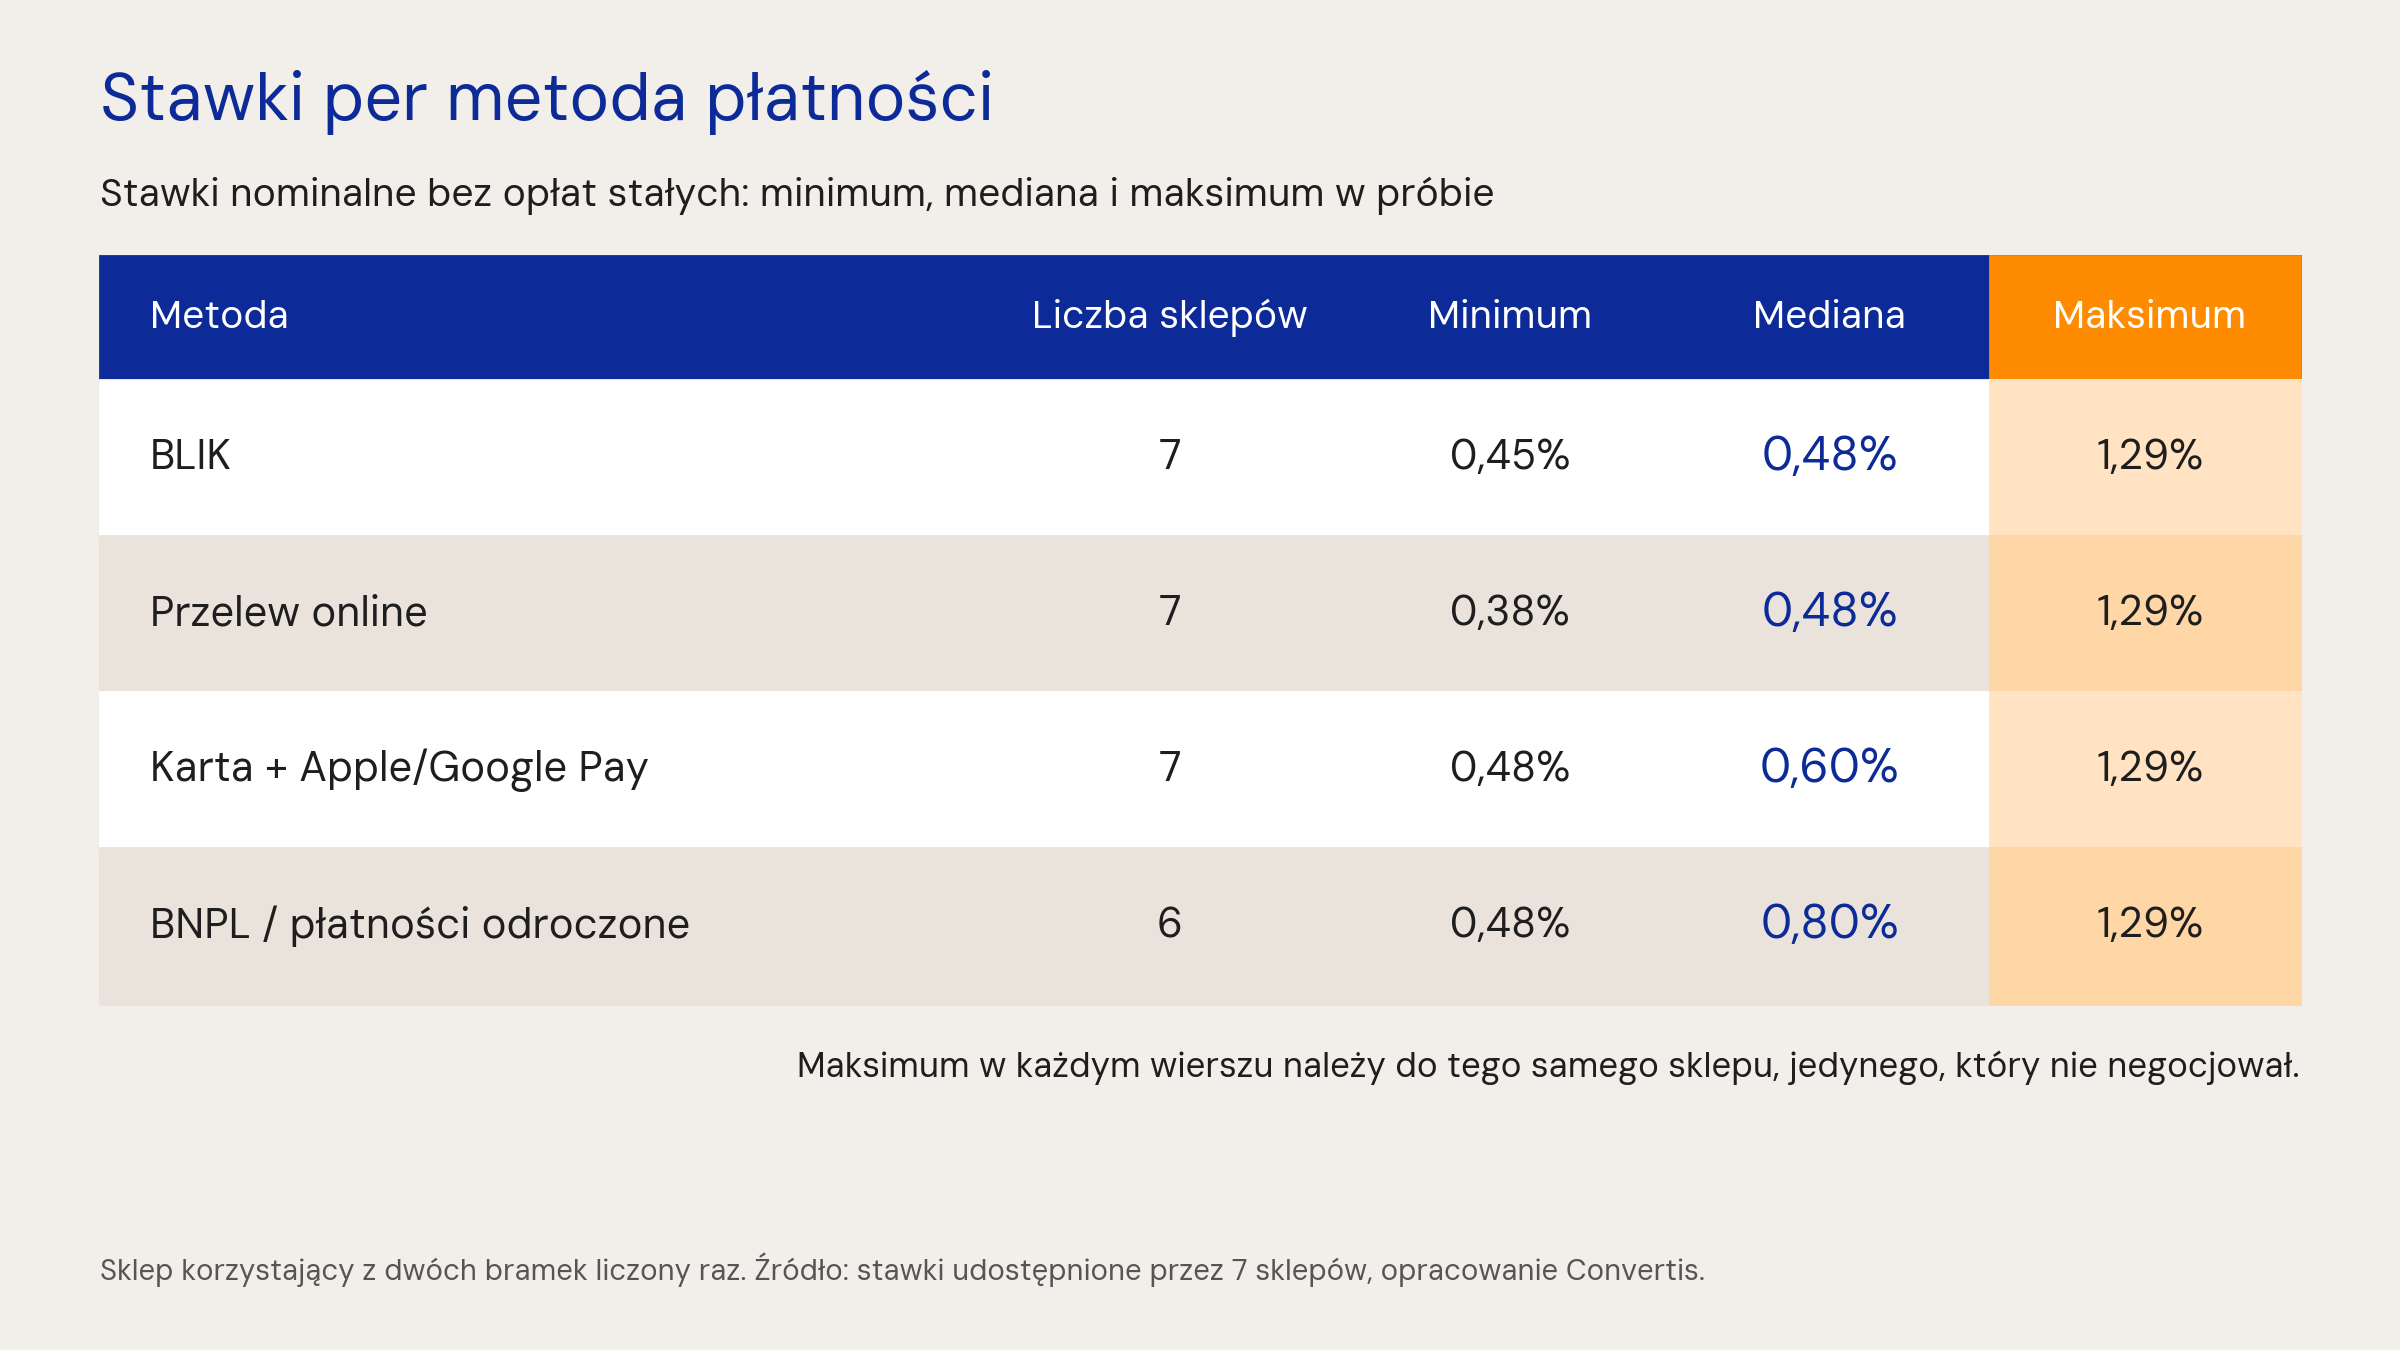
Stawki nominalne bez opłat stałych. Sklep korzystający z dwóch bramek liczony raz (stawki Przelewy24).
Wnioski z badania: Ile sklepy internetowe płacą za obsługę bramek płatności?
Najważniejsza różnica: czy sklep negocjował. W tej próbie stawki nie układają się według operatora. Sklepy tego samego operatora są zarówno w najtańszej, jak i w najdroższej grupie, a drugi operator z próby występuje zarówno w umowie wynegocjowanej, jak i bez negocjacji.
Opłata stała boli najbardziej przy małym koszyku. Cennikowe 0,30 zł od transakcji przy koszyku 40 zł to dodatkowe 0,75 punktu procentowego kosztu. To prawie tyle samo, ile wynosi cała różnica między cennikową prowizją (1,29%) a medianą próby. Przy koszyku 158 zł opłata stała dokłada już tylko ok. 0,19 punktu, więc sklepy z niskim koszykiem powinny walczyć o nią w pierwszej kolejności. Wysokość opłaty stałej podały nam trzy sklepy, które negocjowały: dwa nie płacą jej wcale, a jeden płaci 2 grosze, i to wyłącznie za BLIK.
Druga bramka nic nie daje, jeśli się jej nie użyje. Sklep korzystający jednocześnie z dwóch operatorów nie negocjował u żadnego z nich i płaci stawki z publicznych ofert. Posiadanie dwóch bramek to silny argument w negocjacjach, bo sklep może w każdej chwili przesunąć ruch do konkurencji. Ale to dźwignia tylko wtedy, gdy się po nią sięgnie.
Przelew bywa tańszy od BLIK-a. W jednym ze sklepów przelew przez tzw. ITP (natychmiastowy przelew z wybranych banków) kosztuje 0,35%, a BLIK 0,46%. Przy wynegocjowanych umowach warto sprawdzić stawki dla każdej metody osobno, a nie zakładać, że BLIK zawsze jest najtańszy.
„Raty 0%” to najdroższa pozycja w checkoucie. Jeden sklep płaci za raty 11,57%, bo dopłaca do oprocentowania, żeby klient mógł kupić na raty bez kosztów. Trzy inne sklepy płacą za raty 0%, bo koszt kredytu ponosi klient. Ta sama nazwa w koszyku oznacza dwie zupełnie różne umowy. Zanim włączysz „raty 0%”, sprawdź, kto za nie faktycznie płaci.
Podsumowanie: kto nie negocjuje, ten przepłaca w e-commerce.
Zaczęliśmy od efektu zakotwiczenia: pierwsza liczba, którą widzimy, staje się punktem odniesienia, a w e-commerce tą liczbą jest cennik. Dane od siedmiu sklepów pokazują, jak to wygląda w praktyce. Sklepy, które negocjowały, płacą za obsługę płatności ponad trzy razy mniej, niż wynika z typowego publicznego cennika. Jedyny sklep, który nie poprosił o lepsze warunki, płaci stawkę z cennika.
To mała próba i nie dowodzi niczego o całym rynku. Wzór jest jednak wyraźny i zgodny z tym, co od dekad mówią badania nad negocjacjami. O koszcie płatności w naszej próbie nie decydował wybór operatora, tylko to, czy sklep w ogóle zapytał o lepszą ofertę. Operatorzy zresztą sami to przyznają: plany indywidualne, ścieżki Enterprise i progi obrotu, od których „warunki ustalane są indywidualnie”, to sygnał, że cennik jest ofertą otwarcia, a nie ceną ostateczną.
Jak przełożyć to na rozmowę z operatorem płatności?
- Zacznij od przygotowania. Sprawdź w panelu operatora swój średni koszyk, liczbę transakcji i udział poszczególnych metod płatności. Bez tych danych trudno uzasadnić prośbę o lepsze warunki.
- Negocjuj tam, gdzie są pieniądze. W typowym polskim sklepie BLIK to ok. 7 na 10 płatności, więc jego stawka waży najwięcej. Przy niskim koszyku w pierwszej kolejności walcz o opłatę stałą od transakcji, bo to ona najbardziej podbija koszt.
- Zbuduj alternatywę. Oferta innego operatora to Twoja BATNA i najmocniejszy argument w rozmowie. Druga bramka w sklepie nic nie daje, jeśli nie zrobisz z niej użytku.
- Szukaj wspólnego interesu. Operator chce stabilnego klienta z rosnącym obrotem. Powiąż niższe stawki z wolumenem albo dłuższą umową i rozmawiaj o całym pakiecie: prowizjach za poszczególne metody, opłatach stałych, ratach i płatnościach odroczonych.
- Wracaj do umowy. Warunki podpisane na starcie z czasem przestają być konkurencyjne. Każdy wyraźny wzrost obrotu to dobry moment, żeby zapytać o nie ponownie.
Bramki płatności to tylko jeden przykład. Ta sama zasada dotyczy kurierów, hostingu, oprogramowania, za które sklep płaci co miesiąc. Negocjacje w e-commerce rzadko wymagają wielkiej rozmowy przy stole. Często wystarczy jedno pytanie: „Czy mogą Państwo przygotować ofertę dopasowaną do naszego wolumenu?”. A jeśli rozmowa z obecnym operatorem nic nie da i zdecydujesz się na drugą bramkę lub zmianę dostawcy, skontaktuj się z nami, a wdrożymy ją w Twoim sklepie.